Poñer unha casa desocupada en alugueiro permite acceder a unha dedución de 500 euros baixo determinadas condicións. A adecuación do inmoble tamén pode desgravar, mentres o proxecto para 2027 incorpora unha medida para a vivenda protexida.
Buscar un fogar ou recuperar unha casa que leva tempo pechada implica afrontar gastos e trámites. En Galicia existen beneficios fiscais para quen acondicione unha vivenda baleira e a destine ao alugueiro residencial. A estas medidas súmase unha dedución prevista no proxecto para 2027 para determinadas operacións de vivenda protexida.
As tres teñen destinatarios e condicións diferentes. As deducións polo alugueiro e pola adecuación de inmobles aplícanse no IRPF e xa están recollidas na normativa; a novidade sobre vivenda protexida depende da aprobación e entrada en vigor do texto definitivo.
Unha dedución de 500 euros por recuperar unha vivenda para o alugueiro
As persoas propietarias ou usufrutuarias poden aplicar unha dedución de 500 euros por vivenda no primeiro exercicio no que a poñan en alugueiro, sempre que cumpran os requisitos establecidos.
O inmoble debe estar situado en Galicia e levar polo menos un ano baleiro antes da formalización do contrato. O alugueiro debe destinarse a cubrir unha necesidade residencial permanente: non é unha dedución para aloxamentos turísticos.
A renda mensual inicial, incluídos os anexos, non pode superar os 700 euros, e o arrendamento debe alcanzar unha duración efectiva mínima de tres anos. A persoa inquilina tampouco pode ser o cónxuxe nin un familiar ata o terceiro grao.
O beneficio está limitado a contribuíntes cun máximo de tres vivendas susceptibles de alugueiro, sen contar a súa residencia habitual. Se o inmoble pertence a varias persoas, a dedución repártese segundo a participación de cada unha.
Acondicionar unha casa baleira tamén pode desgravar
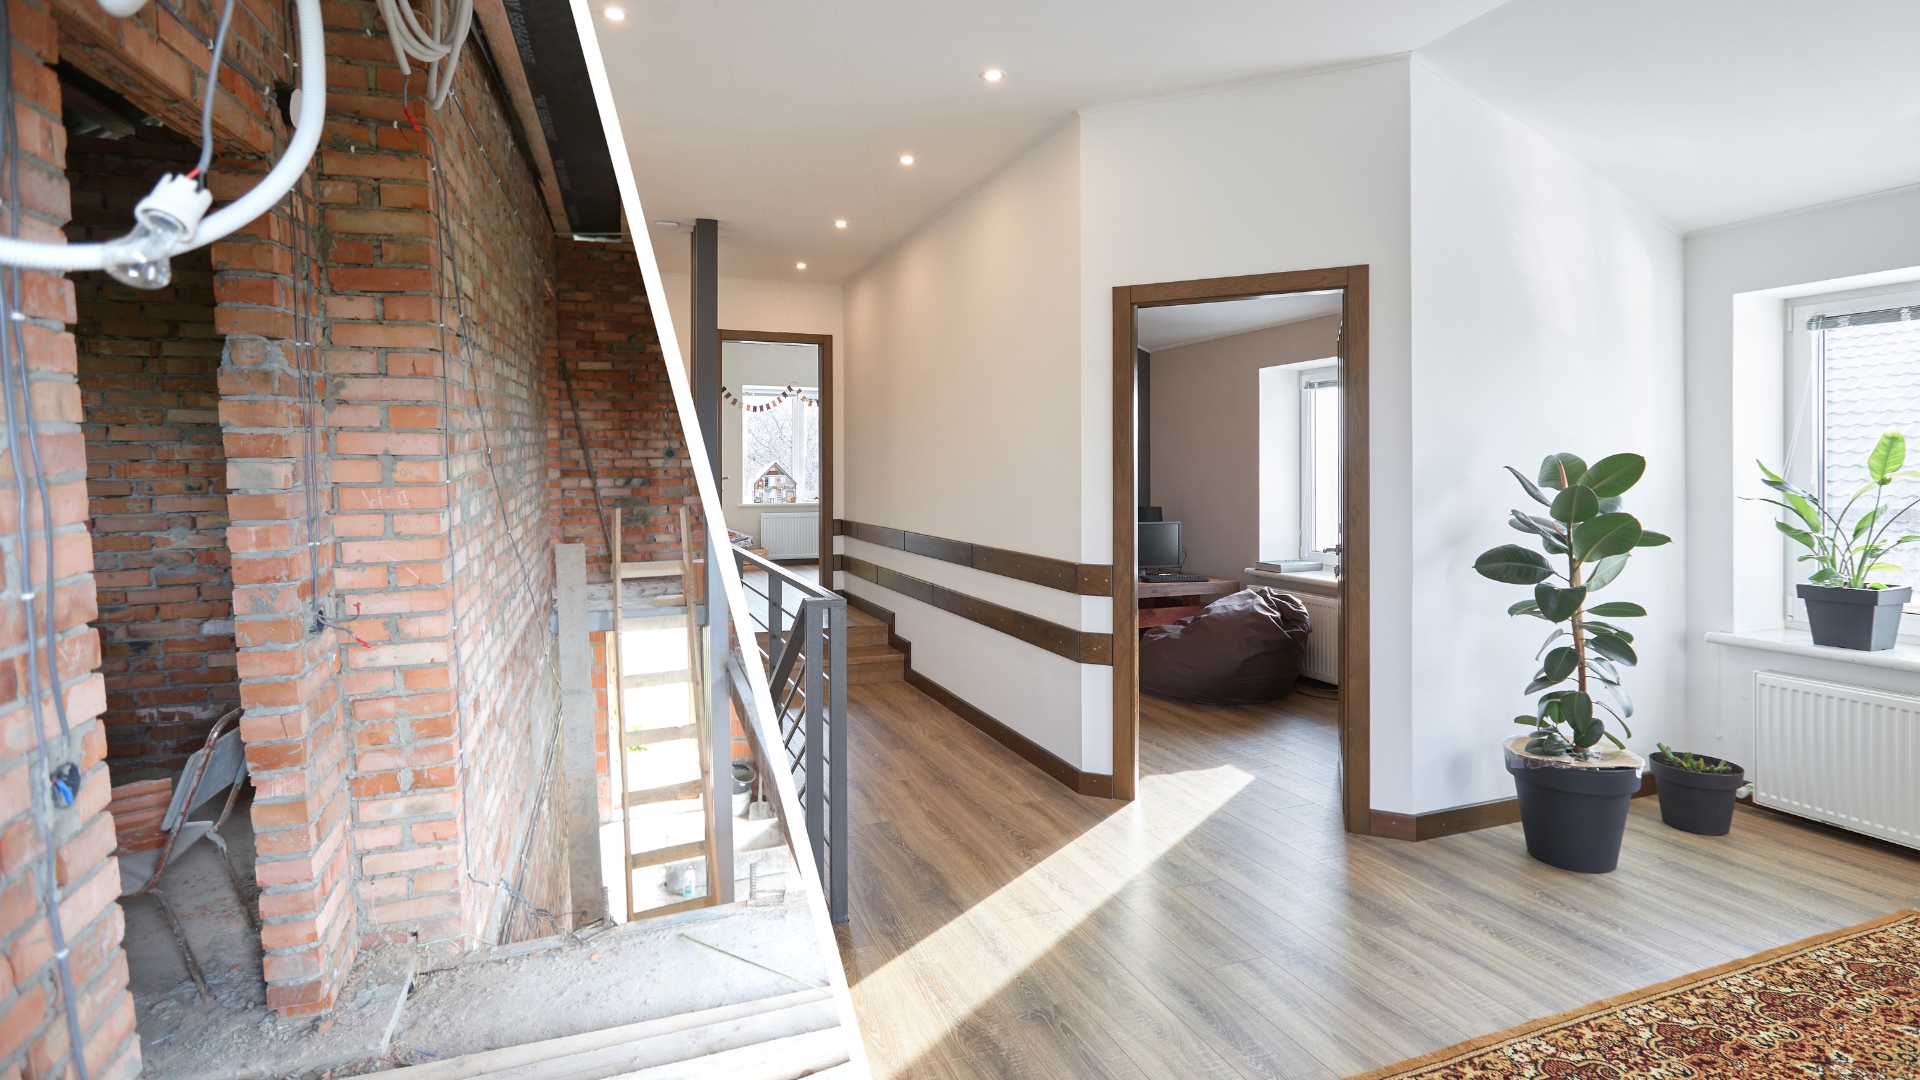
Cando unha vivenda necesita reparacións antes de poder ser habitada, existe unha dedución autonómica do 15 % dos gastos admitidos para poñela en condicións de alugueiro. Inclúe obras de reparación e conservación e outros custos necesarios, como o certificado de eficiencia enerxética ou a formalización do contrato.
Para unha única vivenda, a base máxima é de 9.000 euros, cun límite anual de 3.000 euros. Isto equivale a unha dedución máxima de 450 euros por exercicio, ata 1.350 euros en total, sempre que exista cota suficiente e se cumpran os requisitos. Os gastos deben estar xustificados con factura.
A casa debe levar baleira polo menos un ano antes do inicio das obras. Estas deben rematar nun máximo de dous anos e o alugueiro debe formalizarse nos seis meses seguintes. Ademais, esíxese unha duración efectiva mínima de tres anos, un valor do inmoble non superior a 250.000 euros e que a persoa inquilina non sexa o cónxuxe nin un familiar ata o terceiro grao. Tamén se limita a contribuíntes cun máximo de tres vivendas susceptibles de arrendamento, excluída a habitual.
Vivenda protexida: unha medida prevista para 2027
No ámbito da compra, a presentación do proxecto de Orzamentos para 2027 recolle unha dedución do 100 % da cota de actos xurídicos documentados —AXD— para operacións formalizadas que teñan por obxecto a construción ou adquisición de vivenda protexida.
A medida refírese a ese imposto concreto: non significa que desaparezan todos os tributos e gastos asociados á compra dunha casa. O seu alcance, os requisitos e a data de aplicación deberán comprobarse na norma que finalmente se aprobe.
Que deben ter en conta as persoas interesadas?
As deducións polo alugueiro de vivendas baleiras e pola súa adecuación poden coincidir cando se cumpran os requisitos de ambas. Non son subvencións aboadas por adiantado: aplícanse na declaración da renda e están condicionadas á cota autonómica dispoñible. A normativa contempla trasladar determinados importes pendentes a exercicios posteriores.
Antes de iniciar unha obra ou asinar un contrato, convén revisar a normativa do exercicio correspondente e conservar facturas, xustificantes e documentación do inmoble. No caso da vivenda protexida, será necesario consultar o texto definitivo para coñecer que operacións poderán beneficiarse da nova dedución.